- Formazione individuale
- Formazione aziendale
- Consulenza
- Content creation
- Divulgazione
- Azienda
Quali cambiamenti nei bilanci delle PMI? Semplificazione contabile, riavvicinamento al criterio fiscale e un caso aziendale alla prova dei numeri.
Le micro e piccole imprese hanno applicato per anni un sistema di regole contabili concepito per organizzazioni di ben altra complessità. La stessa premessa della bozza lo riconosce apertamente: si tratta di realtà che rappresentano circa il 96% delle società di capitali italiane secondo i limiti del Codice civile e che sostengono un onere amministrativo sproporzionato rispetto al contenuto informativo che il bilancio effettivamente veicola verso i suoi lettori.
Ne è emerso un consenso diffuso su due punti: l'opportunità di semplificazioni dedicate e la preferenza per un principio unico anziché per interventi frammentari sui singoli OIC. La scelta si allinea a quanto già fatto da Spagna, Paesi Bassi, Svezia, Danimarca e Regno Unito, e si colloca nel solco della terza edizione dell'IFRS for SMEs pubblicata dallo IASB nel febbraio 2025.
Il documento è una bozza in consultazione e l'OIC dichiara espressamente che potrà subire modifiche anche significative. Lo stesso capitolo sull'entrata in vigore riporta ancora una data indicata come «1° gennaio X», con facoltà di applicazione anticipata dall'esercizio «X-1»: la decorrenza, cioè, non è stata ancora fissata.
Fissiamo immediatamente un concetto fondamentale, il nuovo principio contabile disciplina i criteri applicabili alle microimprese e alle piccole imprese, intese cioè tutte quelle imprese che redigono il bilancio ai sensi dell'articolo 2435-ter del Codice civile oppure il bilancio in forma abbreviata ai sensi dell'articolo 2435-bis del Codice civile.
Leggiamo cosa afferma già dalle prime pagine la bozza del principio contabile:
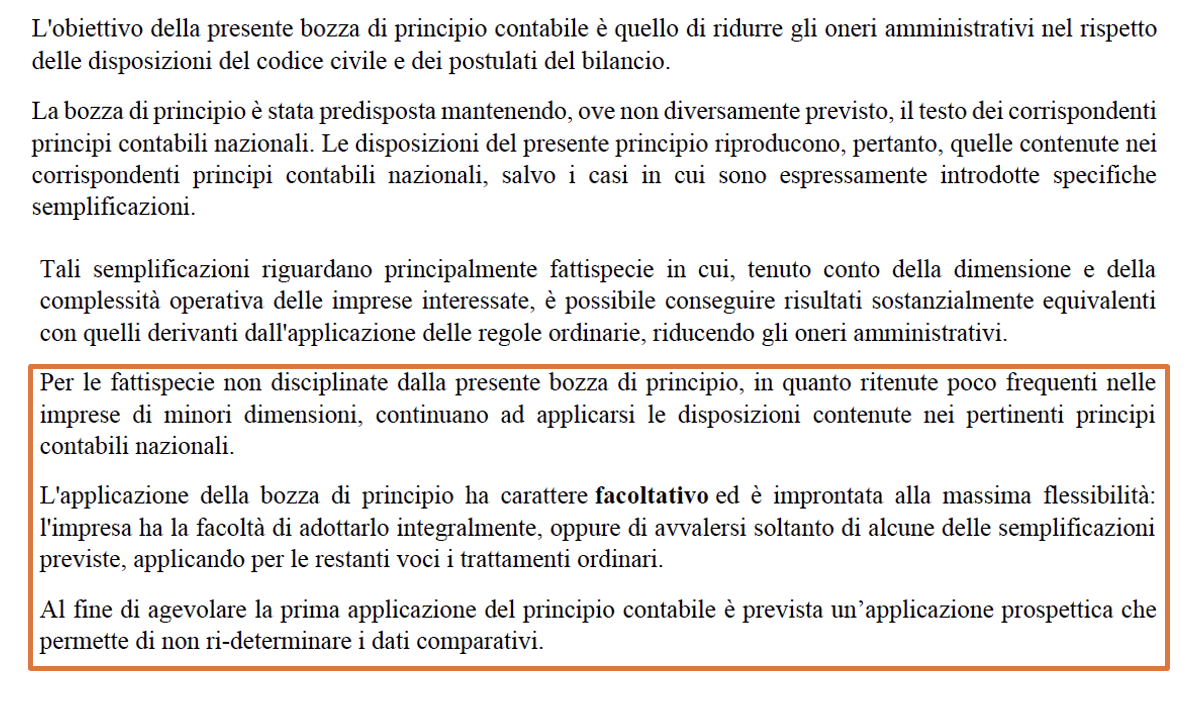
La nota integrativa deve dichiarare se la società ha applicato i principi ordinari o il nuovo principio e, in caso di applicazione non integrale, di quali semplificazioni non ci si è avvalsi, con rinvio all'elenco dell'Allegato B del principio contabile.
Il capitolo 2 della bozza raccoglie in un unico testo tutte le disposizioni su composizione, struttura e contenuto dello stato patrimoniale e del conto economico in forma abbreviata, comprese le regole di classificazione delle voci oggi ricostruibili solo per rinvii tra il Codice civile e i singoli OIC; il capitolo 3 fa altrettanto per l'informativa e il capitolo 19 per le microimprese.
Al capitolo 2 è inoltre allegata un'appendice con uno schema di conto economico abbreviato a voci aggregate, le cui denominazioni sono costruite per sommatoria delle nomenclature originarie (ad esempio «ammortamento delle immobilizzazioni immateriali e materiali, altre svalutazioni delle immobilizzazioni» per le voci B10 a-b-c).
Cosa cambia quindi nel concreto? Le semplificazioni adottate sono consultabili all’interno dell’allegato B. Di seguito riportiamo quelle con impatto più significativo.
| Area | Che cosa cambia | Impatto |
|---|---|---|
| Immobilizzazioni materiali | La residua possibilità di utilizzo può essere stimata sulla base delle aliquote fiscali, in assenza di significative differenze rispetto alla vita utile (par. 5.48); solo ammortamento a quote costanti (par. 5.49); valore residuo presunto nullo (par. 5.47); scorporo del terreno con le percentuali forfettarie del 20% e del 30% per i fabbricati industriali (par. 5.43). | Elimina il piano di ammortamento «civilistico» parallelo e la maggior parte delle variazioni in dichiarazione sui cespiti. |
| Immobilizzazioni immateriali | Avviamento ammortizzato in 10 anni, salvo stima attendibile della vita utile; ammortamento a quote costanti; decorrenza dall'entrata in funzione del bene. | Rimuove una stima difficilmente sostenibile per una piccola impresa |
| Crediti e debiti | Eliminati integralmente costo ammortizzato e attualizzazione. I debiti sono valutati al valore nominale (par. 13.15); i costi di transazione iniziali sono iscritti tra i risconti attivi in classe D e imputati a conto economico a quote costanti lungo la durata del prestito (par. 13.14, 13.17). | Sostituisce il calcolo del tasso di interesse effettivo con una ripartizione lineare dei costi di transazione, se presenti. |
| Rimanenze | Rilevazione al passaggio della proprietà (salvo riserva di proprietà ex art. 1523 c.c.); introdotte delle semplificazioni volte a ridurre alcune complessità nella ripartizione dei costi della produzione nell’assunto che la produzione avvenga in condizioni normali (disciplinata dal principio contabile) e che non si verifichino situazioni anomali o eccezionali. |
Ancóra la rilevazione a un dato documentale e verificabile. In condizioni produttive normali consente di ripartire i costi generali fissi sulla produzione effettiva dell'esercizio, senza le regole di dettaglio dell'OIC 13, il par. 7.1 rinvia all'OIC 13 per le fattispecie non espressamente previste. |
| Ricavi | Eliminato il paragrafo sull’attualizzazione; è stato inserito un paragrafo che prevede che nei casi di incertezza la piccola impresa rileva costi e ricavi nell’assunto che agisce per conto proprio; introdotta la possibilità di rilevare i ricavi al momento del passaggio della proprietà; Eliminati i paragrafi relativi all’identificazione e valorizzazione dell’unità elementare di contabilizzazione e sull’allocazione del prezzo. |
Riduce sensibilmente l'analisi contrattuale richiesta dall'OIC 34, che per contratti con più prestazioni imponeva scomposizione e riallocazione del corrispettivo. |
| Derivati | Ai fini della determinazione del fair value degli strumenti finanziari derivati è stata introdotta la possibilità di utilizzare il valore comunicato dalla controparte finanziaria alla data di riferimento del bilancio. |
Sostituisce una valutazione con un dato ricevuto dalla banca: elimina modelli di pricing e perizie esterne. |
| Imposte sul reddito | Possibilità di non rilevare la fiscalità differita. La rilevanza si misura sulle variazioni in aumento e in diminuzione risultanti dal prospetto della dichiarazione dei redditi; se la sola fiscalità corrente non rappresenta adeguatamente gli effetti fiscali dell'esercizio, torna applicabile l'OIC 25 integrale (par. 16.9). | La semplificazione con il maggiore impatto sul risultato e sul patrimonio netto. |
| Microimprese | Capitolo 19 specificamente dedicato: esonero dalla nota integrativa a condizione di riportare in calce allo stato patrimoniale le informazioni dell'art. 2427 co. 1 nn. 9 e 16; inapplicabilità dell'art. 2426 n. 11-bis sui derivati, con rilevazione di un fondo rischi valorizzato anche sulla base del valore comunicato dalla controparte; divieto di avvalersi della deroga dell'art. 2423 co. 5 c.c. | Consolida in un unico capitolo un regime oggi ricostruibile solo per rinvii. |
Facciamo un breve richiamo a come funziona la derivazione rafforzata: l'art. 83, comma 1, del TUIR stabilisce che per i soggetti che redigono il bilancio secondo i principi contabili nazionali, diversi dalle microimprese, valgono anche ai fini fiscali (in deroga alle disposizioni del TUIR) i criteri di qualificazione, imputazione temporale e classificazione adottati in bilancio.
Restano però fuori dalla derivazione rafforzata due categorie decisive: i fenomeni meramente valutativi esempio ammortamenti, accantonamenti, valutazione delle rimanenze e le disposizioni che pongono limiti quantitativi alla deduzione o regole speciali (art. 2, comma 2, D.M. 48/2009).
Quanto al perimetro soggettivo, la derivazione rafforzata è stata progressivamente estesa alle microimprese che optano per il bilancio ordinario (D.L. 73/2022) e, con la revisione dell'IRES e dell'IRPEF, anche a quelle che redigono il bilancio abbreviato; restano escluse le sole microimprese che si avvalgono delle semplificazioni dell'art. 2435-ter.
Alcune delle semplificazioni contenute nel nuovo principio contabile quali l'uso delle aliquote fiscali come stima della vita utile e l'adozione delle percentuali forfettarie di scorporo del terreno, agiscono esattamente nelle aree valutative dove la derivazione rafforzata non opera. La bozza, quindi, non estende il perimetro dell'art. 83 TUIR e non modifica alcuna norma tributaria: opera sul versante contabile, consentendo al redattore del bilancio di adottare volontariamente lo stesso criterio che la norma fiscale gli impone comunque ai fini della deduzione.
L'effetto è quindi una convergenza volontaria: non è il fisco che si adegua al bilancio, come nella logica dell'art. 83, ma è il bilancio che si allinea al fisco proprio dove l'art. 83 non arriva. Il disallineamento non viene gestito con variazioni in dichiarazione e imposte differite, viene in un certo senso azzerato all'origine.
Il testo, del resto, non concede una licenza generale. Il par. 5.48 ammette il ricorso alle aliquote fiscali solo «in assenza di significative differenze rispetto alla vita utile stimata», e il par. 5.43 subordina lo scorporo forfettario all'assenza di «evidenza di una significativa differenza».
Sono presunzioni relative: presuppongono che l'impresa una stima la faccia, e che ne documenti la coerenza. Applicarle in modo automatico a un impianto con obsolescenza tecnologica accelerata, o a un immobile il cui terreno vale manifestamente meno del 30% del costo complessivo, significa disattendere il principio, non applicarlo.
Alfa S.r.l è una PMI manifatturiera del comparto metalmeccanico: ricavi 8.400.000 euro, totale attivo 5.100.000 euro, 34 dipendenti. È sotto tutti i limiti previsti dall'art. 2435-bis c.c. (attivo 5.500.000, ricavi 11.000.000, 50 dipendenti) in tema di bilancio in forma ordinaria ergo redige quindi il bilancio in forma abbreviata.
Nell'esercizio X acquista un capannone industriale, accende un mutuo per finanziare l'immobile e cede un ramo d'azienda. Decide di adottare integralmente il nuovo principio contabile per PMI.
Il capannone: lo scorporo del terreno
Il fabbricato industriale è acquistato a 1.200.000 euro. La stima predisposta ai sensi dell'OIC 16 attribuisce al terreno un valore di 240.000 euro, pari al 20% del costo complessivo; l'aliquota di ammortamento adottata è il 3%. La regola forfettaria fiscale (adottata dal nuovo principio contabile), per i fabbricati industriali, impone invece di scorporare il terreno nella misura del 30%.
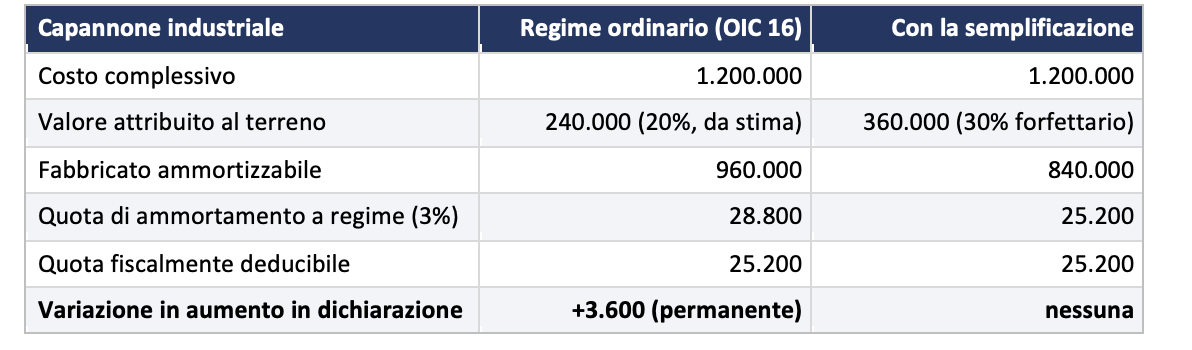
Attenzione a non confondere le due percentuali: il 20% è qui l'esito di una stima ai sensi dell'OIC 16, non la misura forfettaria, che per i fabbricati industriali è il 30% e per gli altri fabbricati è il 20%.
La quota di ammortamento riferita alla parte di costo che il fisco imputa al terreno non sarà mai deducibile: è una variazione definitiva, non temporanea, e non genera quindi alcuna fiscalità differita. Nel regime ordinario Alfa deve riportarla nel quadro RF ogni anno per tutta la vita del fabbricato, trentatré esercizi. Adottando la semplificazione la variazione non nasce, in quanto il terreno è stato scorporato seguendo le aliquote forfettarie.
Il mutuo: i costi di transazione
Il finanziamento acceso per l'acquisto del capannone è di 400.000 euro a cinque anni, con costi di transazione iniziali per 9.000 euro (spese di istruttoria 2.500, imposta sostitutiva 1.000, perizia sull'immobile 1.200, commissioni a intermediari 4.300).
Poiché la ripartizione temporale rientra a pieno titolo nella derivazione rafforzata, il criterio adottato in bilancio è anche quello di deduzione fiscale: nessuna variazione in dichiarazione, fermi restando i limiti dell'art. 96 del TUIR.
La cessione del ramo d'azienda: la fiscalità differita che non si vede
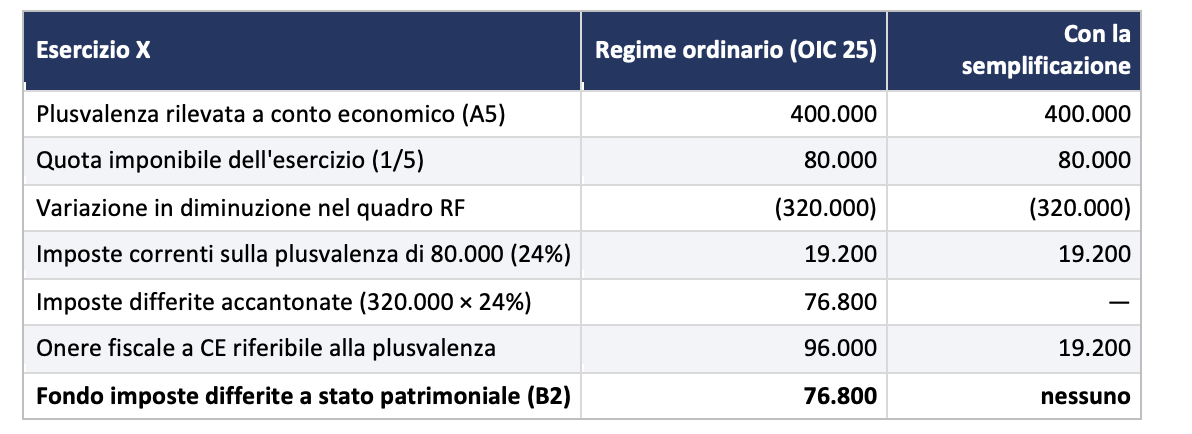
Nello stesso esercizio Alfa cede la sua divisione stampaggio, posseduta da oltre tre anni. Il corrispettivo è di 900.000 euro a fronte di elementi patrimoniali ceduti per un valore contabile netto di 500.000 euro: emerge una plusvalenza di 400.000 euro, rilevata integralmente a conto economico nell'esercizio del realizzo. Alfa esercita l'opzione per la rateizzazione prevista dall'art. 86, comma 4, del TUIR, che consente di far concorrere la plusvalenza al reddito in quote costanti fino a un massimo di cinque esercizi: 80.000 euro l'anno.
Il bilancio e la dichiarazione si separano (c.d. doppio binario): il conto economico accoglie l'intera plusvalenza nell'esercizio X, il reddito imponibile solo un quinto. Ne nasce una differenza temporanea di 320.000 euro che, secondo l'OIC 25, genera imposte differite passive.
Esercizio X — l'anno della cessione
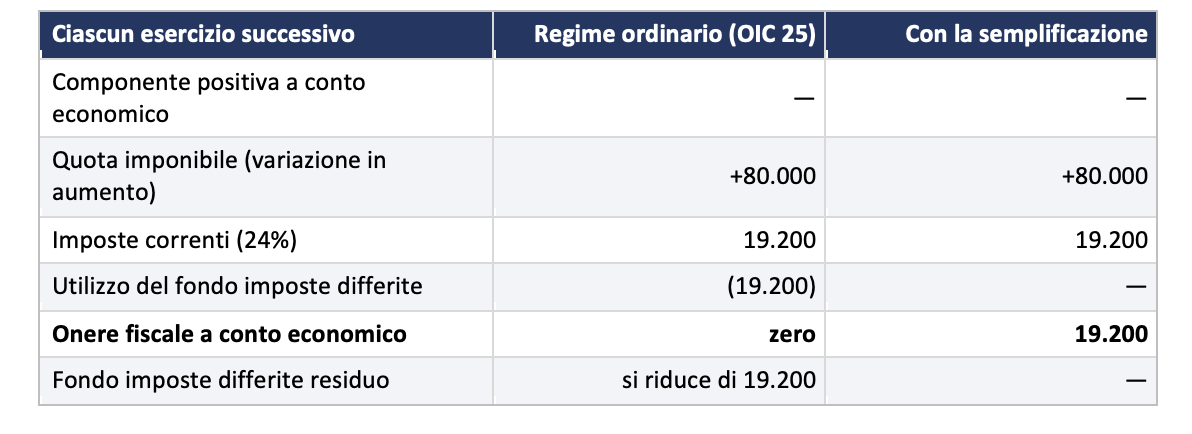
Esercizi da X+1 a X+4 — ciascuno
Il quinquennio nel suo complesso
È evidente che un differente metodo di contabilizzazione non impatta sulla neutralità fiscale fra i due scenari: in entrambi gli scenari Alfa versa 19.200 euro l'anno per cinque esercizi, cioè 96.000 euro, pari al 24% della plusvalenza di 400.000. La rateizzazione è una scelta di natura tributaria che nessuno dei due criteri contabili modifica, e la semplificazione non produce alcun risparmio d'imposta né alcun differimento del versamento. Ciò che cambia è esclusivamente la rappresentazione in bilancio.
La differenza di rappresentazione, però, non è di poco conto. Con l'OIC 25 l'operazione si chiude contabilmente nell'esercizio in cui la plusvalenza è rilevata: il conto economico accoglie i 96.000 euro di imposte che quella plusvalenza genererà complessivamente, e lo stato patrimoniale espone tra i fondi il debito tributario differito di 76.800 euro. Il lettore rileva l'onere nonché la passività fiscale differita (ergo un debito futuro col fisco importante). Con la semplificazione, invece, l'esercizio X mostra 400.000 euro di plusvalenza gravata da soli 19.200 euro di imposte (un'aliquota effettiva apparente del 4,8%) mentre nei quattro esercizi successivi compaiono 19.200 euro l'anno di imposte prive di qualsiasi correlazione con il risultato economico di quegli esercizi. Il debito tributario verso l'Erario in ogni caso esiste, è certo nell'ammontare e nella scadenza, ma non compare in alcuna voce dello stato patrimoniale.
Proprio perché l'effetto sullo stato patrimoniale è così visibile, questo parrebbe proprio un caso in cui la semplificazione non è utilizzabile. Il par. 16.9 del principio non concede un'esenzione: subordina la mancata rilevazione a un test, da condurre sulle variazioni in aumento e in diminuzione risultanti dal prospetto della dichiarazione dei redditi, e l'Allegato B precisa che l'irrilevanza si presume soltanto «in presenza di variazioni di importo contenuto». Una variazione in diminuzione di 320.000 euro, su un bilancio con 8,4 milioni di ricavi, non è di importo contenuto: la sola fiscalità corrente non rappresenta adeguatamente gli effetti fiscali dell'esercizio, e l'OIC 25 torna obbligatorio nella sua versione integrale. Sottacere un debito futuro fiscale di 76.800 euro pare eccessivo.
La stessa impresa che legittimamente si avvale del principio contabile, dovrà tornare all'OIC 25 nell'esercizio in cui realizza una plusvalenza rateizzata, e potrà eventualmente riavvalersene in seguito. Non si tratta di una violazione del vincolo di costanza: è il principio stesso a imporre il ritorno alla regola ordinaria quando il presupposto dell'irrilevanza viene meno.